日EU経済連携協定(EPA)
2019年2月1日のEPA発効以降、EU産ワインに対する日本の関税は完全に撤廃されています。また、原産地規則、醸造方法の相互承認、地理的表示の保護も対象となっています。2021年1月以降、日本は当時の協定段階で対象となったEUの醸造方法をすべて承認しています。輸出時には、現在適用される原産地証明や必要書類を正しく運用することが重要です。
日欧産業協力センターは、日本のワイン市場を成熟し競争の激しい市場と位置づけています。国産・輸入ワインともに広く流通し、ワインは日本の食文化や外食文化の一部として定着しています。ワイン消費者は約3,000万人と推定され、商品品質、パッケージ、情報提供、サービスに対する要求水準も高い市場です。
そのため、日本は魅力的である一方、参入の難易度も高い市場です。ドイツワインは、他のドイツ産ワインだけでなく、フランス、イタリア、スペイン、チリ、米国、ニュージーランド、そして近年存在感を高めている日本ワインとも比較されます。
新規参入では、産地や商品の特徴が理解しやすいこと、販売チャネルに価格が合っていること、そして現地パートナーが単なる物流以上の役割を果たせることが重要です。日欧産業協力センターも、日本の複雑な流通構造を理解するうえで、現地パートナーの役割を明確に指摘しています。
2019年2月1日に日EU経済連携協定(EPA)が発効して以降、EU産ワインに対する日本の関税は完全に撤廃されました。制度面での市場アクセスは改善しましたが、それだけで商品が市場で選ばれるわけではありません。
各数値は記載した情報源に基づいています。表示日はデータ時点または確認日であり、本ページの公開日ではありません。
現在の日本のワイン文化は、一時的なブームだけで形成されたものではありません。1960年代以降、食文化や外食産業の国際化とともにワインの消費が広がり、1964年の東京オリンピック、1970年の大阪万博を通じてワインの存在感も高まりました。1975年には、テーブルワインの消費量が甘味果実酒を初めて上回りました。
1980年代には、この流れが日本経済の急成長と重なりました。バブル期には国際的なレストラン、接待、ラグジュアリー消費が拡大し、とりわけ著名なフランスワインがその文化の一部となりました。1987年にはボージョレ・ヌーヴォーの大きなブームが起こり、1989年には年間ワイン消費量がすでに約10万キロリットルに達していました。その後も複数のワインブーム、小売での流通拡大、日本独自のワイン文化の発展によって市場は成長しました。
重要なのは、バブル期の高級消費そのものより、その後に残った市場の厚みです。フランス、イタリア、ドイツ、新世界の著名生産者が数十年にわたり日本市場に存在し、日本の輸入業者や流通企業は幅広いポートフォリオだけでなく、個々の生産者との長期的な関係も築いてきました。
同時に、日本では教育と資格制度も発展しました。日本ソムリエ協会は1969年に最初のワインセミナーを開催し、1985年に全国的なソムリエ認定試験を開始しました。その後、飲食業界で働いていないワイン愛好家向けの制度も整備されています。現在はJ.S.A.のワインエキスパート等に加え、WSETも複数レベルの講座を日本語で提供しています。
そのため、ワイン知識はプロのソムリエだけのものではありません。一般消費者も講座、資格試験、テイスティング、継続的な学習に時間と費用をかけています。日本で重視される正確さ、商品理解、品質へのこだわりは、ワインの分野にも明確に表れています。
日本は、ボルドー、ブルゴーニュ、シャンパーニュだけを重視する保守的な市場ではありません。ナチュラルワインやロー・インターベンションのワインが早い時期から独自の支持を得た市場の一つでもあります。東京のレストラン「祥瑞」は1993年にはすでにナチュラルワインを専門的に扱っており、その後、こうした生産者を扱う輸入業者、バー、専門店が広がりました。現在は、クラシックな高級ワイン、グローワー・シャンパーニュ、ナチュラルワイン、世界的な人気生産者、日本ワインが自然に共存しています。
現在の日本市場は、成熟し、供給も非常に充実していると評価されています。これはドイツの生産者にとって「チャンスがない」という意味ではありません。新しいワイナリーが自動的に棚を得られる市場ではない、ということです。市場参入には時間がかかり、人的関係と信頼が非常に重要です。短期的な営業活動より、継続的な訪問、紹介、丁寧な情報提供、長期的な関係構築が重視されます。
だからこそ、明確な個性を持つドイツのワイナリーには機会があります。生産者の背景やワインを説得力を持って説明し、継続的に市場と関わり、関係を長く育てることができれば、品質を正確に評価し、良い取引関係を長期的に考えるパートナーや消費者に出会うことができます。DJWIは、短期間での「市場参入成功」を約束するのではなく、知識、フィードバック、人とのつながりへの直接的なアクセスを提供することを目指しています。
東京オリンピックを機に、欧米型の外食文化とワインの認知が拡大。
大阪万博と国際化の進展により、最初の大きなワインブームへ。
バブル経済、国際的な外食文化、ラグジュアリー消費によってワイン市場が拡大。
赤ワインブーム、専門化、初期のナチュラルワイン市場が広がる。
強いソムリエ文化、多様な流通、高い知識を持つ消費者が共存する成熟市場。
日本ソムリエ協会は1969年に業界関係者によって設立され、同年に最初のワインセミナーを開催しました。1985年には全国的なソムリエ認定試験を開始し、1986年には国際ソムリエ協会(ASI)に加盟しています。2013年には東京で世界最優秀ソムリエコンクールが開催されました。
2025年時点でJ.S.A.は全国50の支部で活動しています。この組織的な厚みは、日本のワイン文化の重要な特徴です。ワイン知識は一部の高級レストランだけに集中せず、試験、セミナー、コンクール、地域ネットワークを通じて継続的に共有されています。
そのため、生産者は国際的な産地、ヴィンテージ、生産者、スタイルを正確に比較できる相手と話す機会が多くなります。これは機会であると同時に、要求水準の高さでもあります。産地の説明は具体的であれば伝わりますが、抽象的な品質表現や「ドイツらしさ」だけでは十分ではありません。
DJWIが専門家との直接対話を重視する理由もここにあります。市場評価は一般的な消費者アンケートだけではなく、日常的にワインを試飲し、仕入れ、提案し、販売する人々との直接的な対話から得ることが重要です。
日本はアジアを代表するワイン輸入市場の一つです。輸入金額ではフランスが現在も圧倒的に強く、2025年には全体の60%以上を占めました。特にスパークリングワインでこの傾向が明確で、フランスは輸入金額の約65%を占めています。さらに、スパークリングワインの平均輸入単価は1リットル当たり約30.48ユーロと非常に高い水準でした。この数字には、高価格帯のシャンパーニュが日本市場で大きな存在感を持つことが強く反映されており、プレミアム市場が日本に深く定着していることを示しています。
専門店、ファインダイニング、コレクター向け市場では、国際的な基準となるワインが非常に多く流通しています。新しいドイツワインも、ドイツ産の中だけで評価されるのではなく、ブルゴーニュ、ボルドー、シャンパーニュ、バローロ、ナパ、ニュージーランドなどと並べて比較されます。
プレミアム市場であることは、価格感度が低いことを意味しません。チリは数量ベースで引き続き主要供給国の一つで、2024年にはワイン輸入量が増える一方、全体の輸入金額は減少しました。ボトルワインの平均輸入単価も明確に低下しています。スーパーマーケット、カジュアルな飲食店、一般小売では価格競争が非常に激しく、輸入ワインが非常に競争力のある価格で販売されています。
ドイツの生産者にとって重要なのは、「日本はプレミアム市場だから高く売れる」という考え方だけでは不十分ということです。価格、販売チャネル、パッケージ、対象顧客を一体で設計する必要があります。
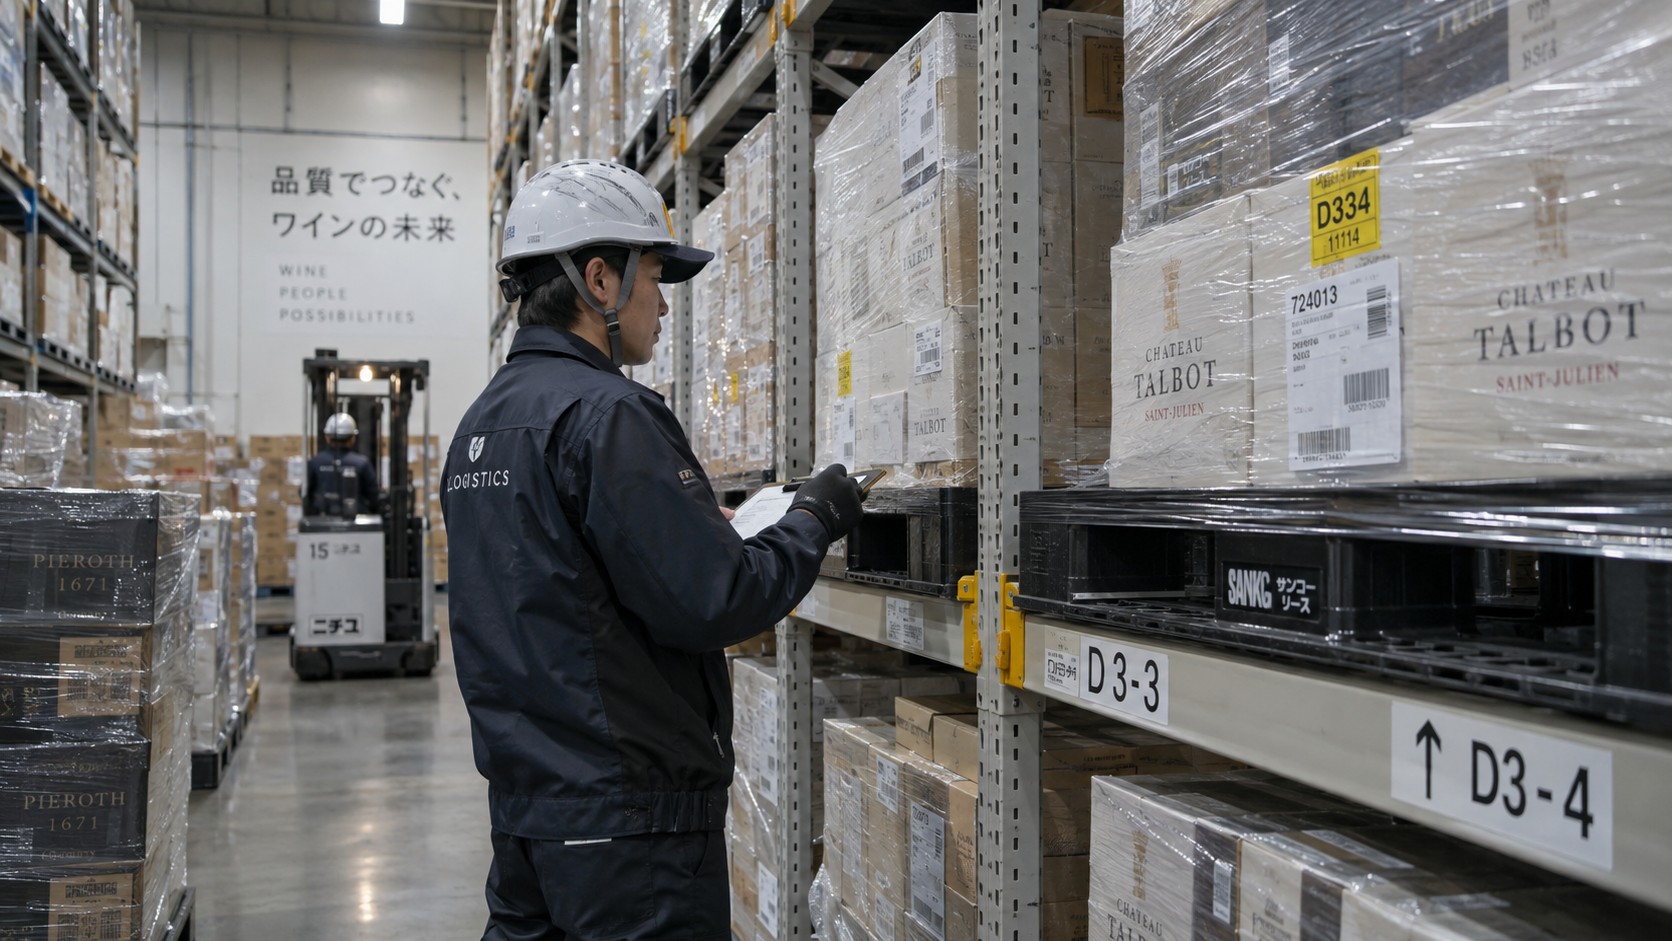
生産者と最終消費者の間には、輸入、保管、国内物流、卸売、飲食店、小売があります。そのため、日本市場は実務面でも設計が必要です。ワイン自体が高く評価されても、仕入原価、梱包単位、供給能力、流通構造が販売チャネルに合っていなければ、継続的な販売につながらない場合があります。
EPAによって2019年以降EU産ワインの関税が撤廃され、市場アクセスは改善しました。しかし、信頼できる現地パートナーの重要性は変わりません。規制、物流、販売体制、市場開拓は、それぞれ別の課題です。
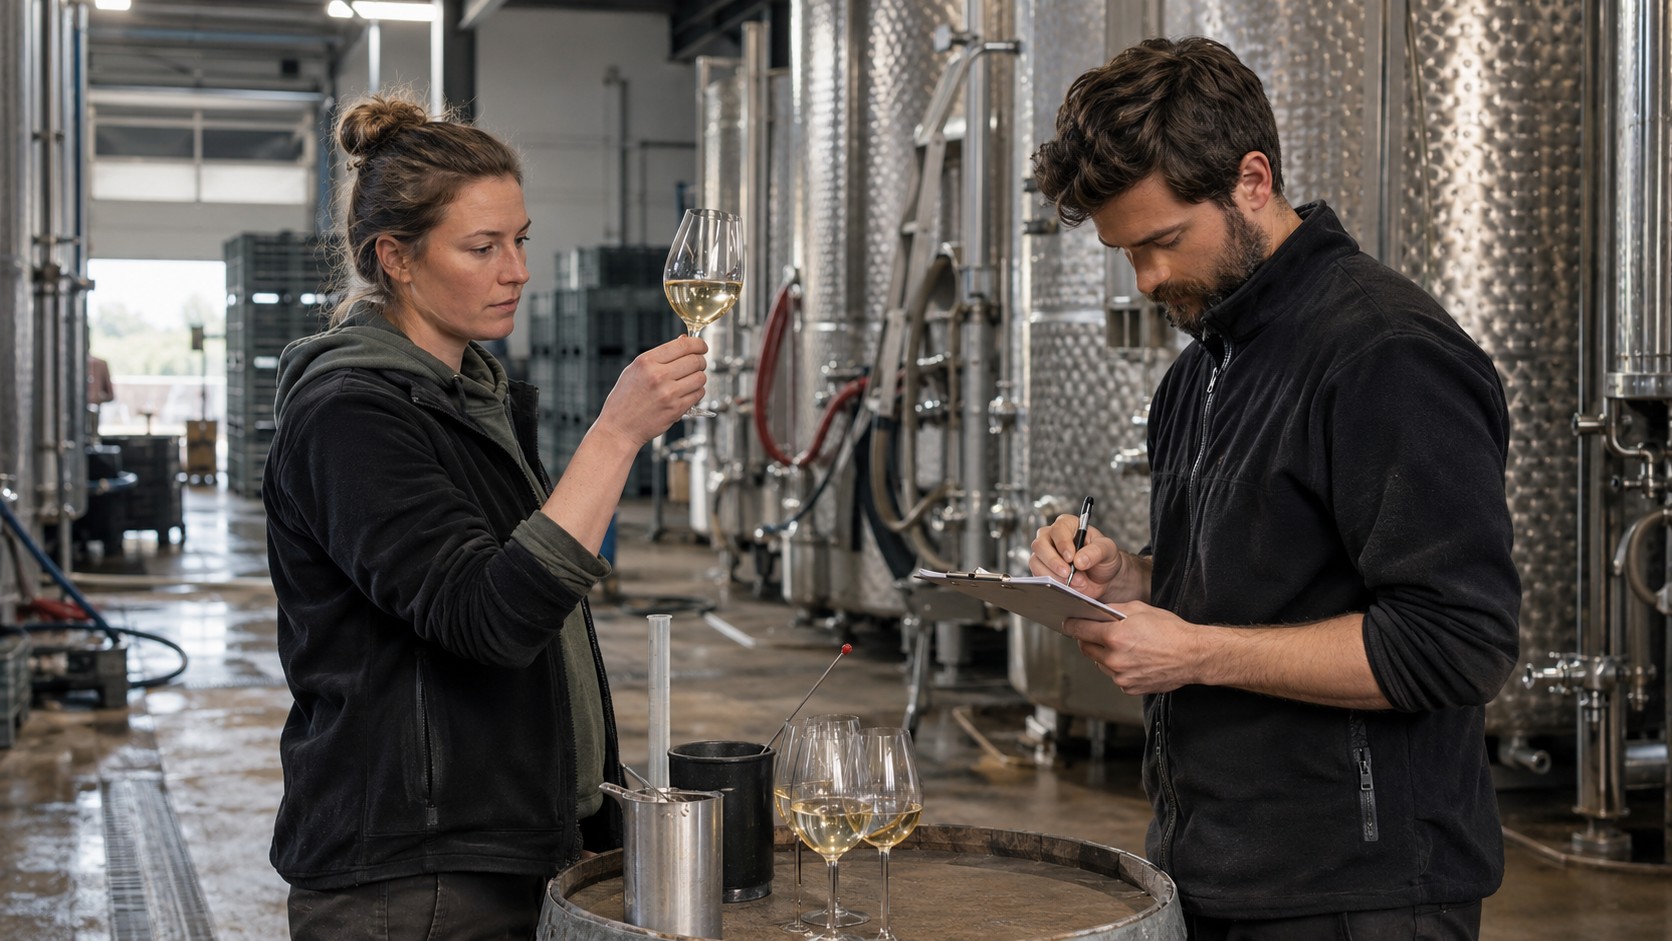
日本で定着しているドイツワインのイメージは決して弱みではありません。ドイツワイン協会(DWI)も、リースリングをはじめとするドイツの白ワインが日本で良いイメージを持っているとしています。ただし、現在のドイツワインはそれだけではありません。シュペートブルグンダー、シャルドネ、ヴァイスブルグンダー、高品質なゼクト、辛口の産地表現型ワイン、新しい世代の個性的な生産者は、海外でまだ十分に「ドイツワイン」と結び付けられていません。
スタイルも変化しています。2025年にはドイツのクヴァリテーツワインおよびプレディカーツワインの53%が辛口となり、2010年の40%から大きく増えました。この現在の多様性は、「新しいドイツワイン」という抽象的な言葉ではなく、具体的な生産者と実際の試飲体験を通じて伝えることで、日本市場で大きな可能性を持ちます。
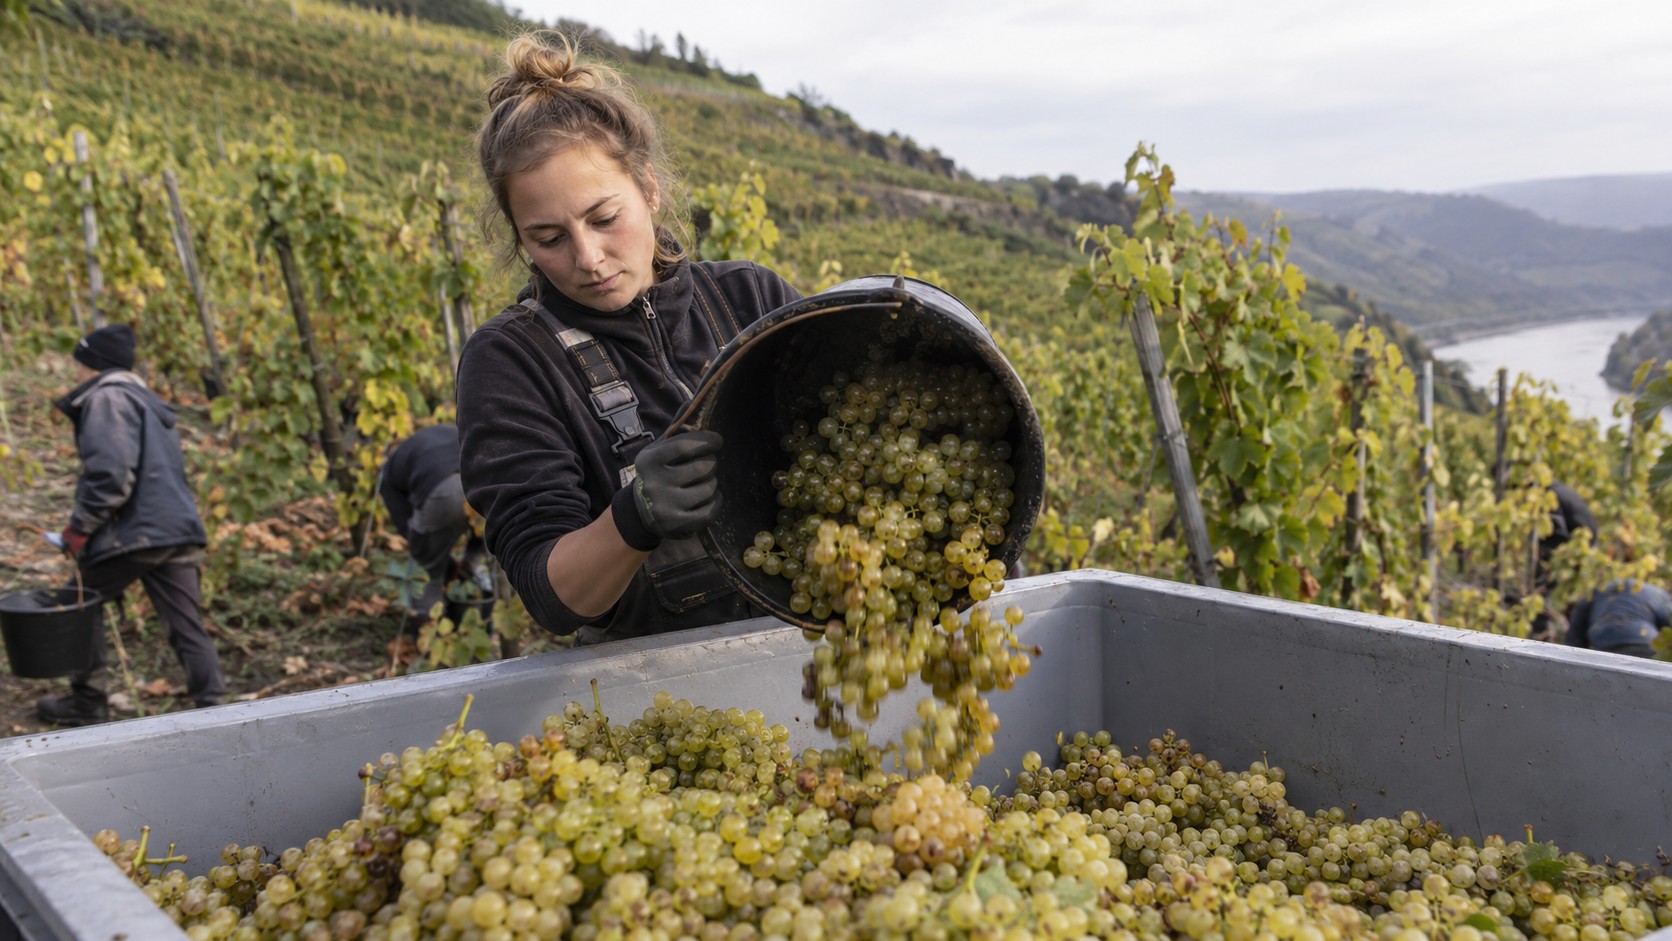
気候変動は欧州のブドウ栽培条件を変えています。ただし、「ドイツが勝者になる」という単純な話ではありません。2024年に発表された欧州1,085産地を対象とする研究では、南欧・東欧の多くの地域で気候リスクが高い一方、高標高地やより北に位置する一部地域では相対的にリスクが低いことが示されています。ラインヘッセンも、比較的高いレジリエンスを持つ例の一つとして挙げられています。
一方、暑さ、干ばつ、成熟時期の変化、極端な気象は、すでにドイツの生産者にとって現実的な課題です。ドイツの可能性は、他の地域が単純に「暑すぎる」ようになることではなく、冷涼な立地、高い酸、穏やかなアルコール、適応力の価値が欧州内で相対的に高まることにあります。これは長期的な変化であり、無条件の優位性ではありません。
ドイツの生産者にとって、市場参入を左右するのは需要だけではありません。貿易協定、原産地規則、認められる醸造方法、日本の法定表示、EUワイン法の変更は、輸出、ラベル、商品設計に直接影響します。
2019年2月1日のEPA発効以降、EU産ワインに対する日本の関税は完全に撤廃されています。また、原産地規則、醸造方法の相互承認、地理的表示の保護も対象となっています。2021年1月以降、日本は当時の協定段階で対象となったEUの醸造方法をすべて承認しています。輸出時には、現在適用される原産地証明や必要書類を正しく運用することが重要です。
EUは2026年にワイン分野の新しい政策パッケージを採択しました。気候変動への対応、植栽の柔軟性、市場管理、表示の簡素化などが含まれます。第三国向け輸出で特に重要なのは、輸出専用ワインについて、EU域内向けの原材料表示・栄養表示義務の一部が免除される点です。
輸入ワインには、日本独自の表示要件があります。輸入ワインであること、または原産国の表示に加え、食品・酒類に関する一般的な法定表示が必要です。亜硫酸塩などの添加物も表示対象となる場合があります。そのため、日本で販売するワインには、日本語の裏ラベルまたは追加ラベルを使用するのが一般的です。
日本の法定表示は、商品設計の早い段階から考慮することが望まれます。原産地、アルコール度数、輸入者情報、必要に応じた添加物表示などに十分なスペースを確保し、輸出直前に「空いている場所へ追加する」状態を避ける必要があります。特に高価格帯の商品では、必要な表示を満たしながら、ボトル全体のデザイン性を損なわない設計が重要です。
将来的には、欧州委員会、EU理事会、Access2Markets、国税庁、JETRO、日本の関係省庁、業界専門媒体など、信頼できる情報源を定期的に確認し、EPA、表示、輸入規制、市場データ、業界動向などを整理して掲載する仕組みを予定しています。
日独ワイン市場に関係する、貿易、政策、規制、業界動向の重要情報を掲載します。